手数料率だけで決済を選ぶと、月末に「現金が足りない」が起きる
キャッシュレス決済を導入するとき、多くのオーナーが最初に見るのは決済手数料率です。しかし、実際の経営で効いてくるもう一つの数字があります。売上が口座に入るまでの日数(入金サイクル) です。
現金売上は当日レジに残りますが、カード・QR・電子マネーの売上は、締め日と振込日を経て後日入金されます。一方で、食材の仕入れ代金、家賃、人件費の支払日は待ってくれません。キャッシュレス比率が高い店ほど、この「売上は立っているのに口座にない」期間が資金繰りに響きます。
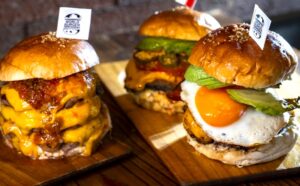
この記事では、複数店舗でハンバーガー専門店「WORLD BURGER」を運営する立場から、入金サイクルの基本、主要サービスの違い、そして仕入れ支払いとのズレへの備え方を整理します。
結論:入金サイクルは「手数料率とセットで比較」する
- 入金は後日になるのが基本。月1回、月2回、月6回、週1回、翌営業日などサービスと口座によって大きく異なる
- 手数料率が低くても、入金が月1回なら、締め直後の売上は最長で1か月以上口座に入らない場合がある
- 振込手数料、最低振込額、早期入金の手数料まで含めて「総コスト」で比べる
入金サイクルの基本:4つの用語
| 用語 | 意味 | 注意点 |
|---|---|---|
| 締め日 | 売上を集計する区切りの日 | 月1回締めか、月6回締めかで入金の頻度が変わる |
| 振込日 | 締め日の後、実際に口座へ入る日 | 土日祝を挟むと後ろ倒しになる |
| 最低振込額 | これ未満だと振込されない下限 | 入金されないのではなく次回に繰り越されるのが一般的 |
| 振込手数料 | 入金時にかかる手数料 | 無料のサービスもあるが、金額や条件は要確認 |
主要サービスの入金サイクル比較(公開情報ベース)
主要サービスの入金サイクルは、比較記事によって数値が食い違う箇所があります。以下は複数の比較記事で一致していた内容の目安です。最新の条件は必ず各社公式ページで確認してください。
| サービス | 入金サイクルの目安 | 補足 |
|---|---|---|
| Square | 三井住友銀行・みずほ銀行は翌営業日、他の金融機関は週1回 | 即時入金サービスは利用時に入金額の1.5%がかかるとされる |
| Airペイ | 三井住友・みずほ・三菱UFJは月6回、その他の金融機関は月3回 | ゆうちょ銀行は対象外とする注記あり |
| STORES決済 | 記事により「翌々営業日・月1回」「手動入金1〜2営業日、自動入金は月1回」と記載が分かれる | 10万円未満は振込手数料200円とする記事あり。要公式確認 |
| PayPay(直接契約) | 公式ページで要確認 | 本記事では数値を断定しません |
出典:4byss HIRAKULOG 入金サイクル比較、aumo Square×Airペイ比較、sekawaka Square×Airペイ比較、マイナビ Square×Airペイ
ポイントは、同じサービスでも「入金先の銀行」で入金頻度が変わることです。メインバンクを指定口座にするだけで、入金が翌営業日になる、あるいは月3回から月6回に増える、といった差が出ます。
仕入れ支払いとのズレを見える化する
入金サイクルが遅いこと自体が悪いのではありません。「いつ、いくら足りなくなるか」を事前に把握していないことが問題です。簡単な確認方法は次の3ステップです。
- 月の支払いカレンダーを作る:仕入れ(締め支払いの場合は支払日)、家賃、給与、税金、リース料の支払日を一覧にする
- キャッシュレス比率を出す:直近3か月の売上のうち、カード・QR・電子マネーの割合を確認する
- 入金日を重ねる:各決済サービスの入金日を同じカレンダーに載せ、支払日の前に残高が足りるかを見る
複数店舗を運営していると、店舗ごとに売上の波も違います。筆者は4店舗(池袋西口本店・東口店、新潟駅前店、浜松駅前店)の運営を通じて、店舗単位ではなく会社全体の口座残高で見るほうが判断しやすいと考えています。
入金のズレへの備え:4つの方法
1. 入金先をメインバンクに寄せる
上の比較のとおり、銀行によって入金頻度が変わるサービスがあります。支払いの多い口座を入金先にすれば、口座間の資金移動の手間も減ります。
2. 早期入金・即時入金は「必要なときだけ」使う
即時入金には手数料がかかるサービスがあります(Squareは1.5%とされる)。毎回使うと、せっかく選んだ低い手数料率の意味が薄れます。月末の一時的な不足など、限定的に使うのが基本です。
3. 決済手段ごとの入金サイクルを把握して比率を調整する
入金が早い手段と遅い手段が混在している場合、遅い手段の比率が高い月は手元の現金に余裕を持たせておく、といった調整ができます。
4. 公的な融資制度を知っておく
入金サイクルの遅れによる資金繰り悪化を心配する事業者向けに、日本政策金融公庫が低利の融資制度を案内している、と高知県の資料で紹介されています。すでにキャッシュレスを導入済みの事業者も対象とされています。制度の条件は変わる可能性があるため、利用を検討する際は公庫に直接確認してください。(出典:高知県資料(PDF))
見落としがちな注意点
- 最低振込額に届かない場合は繰り越し:入金されないのではなく、次回以降にまとめて入金されるのが一般的
- 差し引き後の金額で入金される:振込手数料や月額費用が引かれて入金額が少なく見えることがあり、繰り越しと誤解しやすい
- キャンペーンの期限:入金手数料無料が時限的な措置の場合がある。期限切れ後の条件を確認する
手数料率との比較は「総コスト」で
手数料率だけでなく、振込手数料、固定費、入金サイクルを含めた総コストで比べると、実態に近くなります。手数料率の比較は、こちらの記事で整理しています。
あわせて、予約やデリバリー経由の売上は入金のタイミングが別になることもあるため、各サービスの入金条件を一度まとめて確認しておくと安心です。
よくある質問(FAQ)
Q1. キャッシュレス売上は、どのくらいで口座に入りますか?
サービスと入金先の銀行によって異なります。翌営業日のものから、月1回のものまであります。最新の条件は各社の公式ページで確認してください。
Q2. 最低振込額に届かなかったら、売上は消えますか?
消えません。一般的には次回以降の入金に繰り越されます。
Q3. 入金を早くする方法はありますか?
入金先の銀行を指定口座にする、即時入金サービスを使う、といった方法があります。ただし即時入金は手数料がかかる場合があります。
Q4. 入金が遅いサービスは避けるべきですか?
一概にそうとは言えません。手数料率が低く、資金繰りに余裕があるなら選択肢になります。支払いカレンダーと重ねて判断してください。
この記事を書いた人
小さな飲食店の経営ラボ運営者。ハンバーガー専門店「WORLD BURGER」を複数店舗で運営。経営歴9年。食べログ100名店・JAPAN BURGER BEST 50選出。



コメント